BOSS § 945 : ce que change la règle URSSAF pour le vélo de fonction
Pendant des années, les entreprises qui voulaient proposer un vélo de fonction se heurtaient à la même question du service paie : « Et l'avantage en nature, on le déclare comment ? » En pratique, l'administration fermait les yeux. Mais rien n'était écrit, et beaucoup de DRH préféraient attendre.
C'est désormais écrit. Le Bulletin officiel de la Sécurité sociale (BOSS) a intégré, dans sa rubrique « Avantages en nature », un paragraphe 945 consacré aux vélos mis à disposition des salariés. Publié le 7 mai 2026, il est opposable aux URSSAF depuis le 1er juin 2026. Voici ce qu'il dit, ce qu'il ne dit pas, et ce qu'il change concrètement, en particulier pour la conversion de salaire.
Le BOSS, c'est quoi, et pourquoi le § 945 compte autant ?
Le Bulletin officiel de la Sécurité sociale (boss.gouv.fr) rassemble la doctrine de l'administration sur les cotisations et contributions sociales. Son intérêt est très concret : ce qui y est écrit est opposable. Si votre entreprise applique une règle telle qu'elle figure au BOSS, l'URSSAF ne peut pas vous redresser en vous opposant une autre interprétation.
Pour le vélo, c'est un changement d'échelle. Selon les relais de la mise à jour, la Direction de la sécurité sociale présente cette règle comme une tolérance déjà appliquée en pratique. La nouveauté, c'est qu'elle est maintenant formalisée. Vous n'avez plus besoin d'espérer qu'un contrôleur l'applique : vous pouvez la lui opposer.
Ce que dit précisément le § 945
Le principe général ne change pas : tout avantage en nature fait partie de la rémunération soumise à cotisations (article L242-1 du Code de la sécurité sociale). Le § 945 prévoit une exception pour les vélos. Voici son texte (BOSS, Avantages en nature, § 945, version en vigueur au 1er juin 2026) :
« Par tolérance, lorsque l'employeur met à disposition de manière permanente d'un salarié un vélo prêté, la valeur de l'avantage en nature constitué est négligée.
Cette tolérance s'applique aussi bien aux cas de vélos achetés que de vélos loués par l'employeur. Le bénéfice de cette tolérance n'est pas conditionné à la participation du salarié ni à la renonciation d'un autre avantage en nature.
Il est possible de cumuler cette tolérance avec, sous réserve du respect des conditions respectives de chaque dispositif, le FMD et la participation de l'employeur au financement d'un titre de transport en commun. »
Concrètement :
- Le champ : les vélos mis à disposition des salariés par l'employeur, de manière permanente (le texte parle d'un « vélo prêté »). Une mise à disposition permanente correspond à un vélo que le salarié garde aussi en dehors du travail.
- L'effet : la valeur de l'avantage en nature correspondant est négligée, donc exclue de l'assiette des cotisations sociales. Rien à ajouter sur la ligne « avantage en nature » du bulletin, ni côté salarié ni côté employeur.
- Le montage : la règle s'applique que l'employeur achète ou loue le vélo.
- Les conditions : elle n'est soumise ni à une participation financière du salarié, ni à la renonciation à un autre avantage en nature.
- Le cumul : elle se combine avec le forfait mobilités durables et avec la prise en charge des abonnements de transport public, si les conditions de chacun sont remplies.
Attention à la formulation. On lit parfois que le vélo de fonction « ne serait pas un avantage en nature ». C'est inexact. Juridiquement, le vélo reste un avantage en nature ; le BOSS dit seulement que sa valeur est négligée pour le calcul des cotisations. La nuance compte, notamment pour l'impôt sur le revenu (voir plus bas).
Achat, location, 70/30, conversion de salaire : qui est couvert ?
Le § 945 s'intéresse au fait que l'employeur met un vélo à disposition, pas à la façon dont ce vélo est financé. Voici comment il s'articule avec les trois modèles les plus courants :
| Modèle | Qui paie le loyer ? | Cotisations sur l'avantage (BOSS § 945) | Autres points à connaître |
|---|---|---|---|
| 100 % employeur | L'entreprise | Valeur négligée | Seul modèle éligible à la réduction d'IS « flotte de vélos » (mise à disposition gratuite). |
| 70/30 | L'entreprise, avec une participation du salarié | Valeur négligée | La participation du salarié est une contrepartie : la mise à disposition n'est plus gratuite. |
| Conversion de salaire | L'entreprise, financée par une baisse du salaire brut acceptée par avenant | Valeur négligée | TVA collectée sur la part de salaire renoncée (rescrit BOFiP du 30/04/2025) ; pas de réduction d'IS. |
Pour le détail des modèles, consultez notre page conversion de salaire.
Ce que le § 945 ne dit pas
C'est la partie que la plupart des articles laissent de côté. Le BOSS est la doctrine de la Sécurité sociale : il ne règle que les cotisations. Quatre sujets relèvent d'autres textes.
L'impôt sur le revenu du salarié
Le BOSS ne dit rien de l'impôt sur le revenu. En conversion de salaire, la baisse du salaire brut diminue mécaniquement le salaire net imposable. En revanche, la question de savoir si la valeur de l'avantage vélo doit être ajoutée au revenu imposable n'est pas tranchée par le § 945. Notre position : faites-la confirmer par votre expert-comptable avant le lancement.
La TVA
Dans un rescrit publié le 30 avril 2025 (BOI-RES-TVA-000161), l'administration fiscale précise le régime de TVA de la mise à disposition de véhicules aux salariés. Quand le salarié a le véhicule en contrepartie d'un prélèvement sur son salaire brut ou net, la mise à disposition est une prestation soumise à TVA. La base est la fraction du salaire à laquelle il a renoncé, et la TVA du contrat de location est déductible. Pour en savoir plus, lisez notre article conversion de salaire vélo : le calcul détaillé.
La réduction d'impôt sur les sociétés « flotte de vélos »
L'article 220 undecies A du CGI permet une réduction d'IS égale aux frais engagés, dans la limite de 25 % du prix d'achat ou de location de la flotte, pour les frais engagés jusqu'au 31 décembre 2027. Elle est réservée à la mise à disposition gratuite de vélos pour les trajets domicile-travail. En conversion de salaire, le salarié renonce à une part de salaire en contrepartie : la mise à disposition n'est pas gratuite, et cette réduction ne s'applique pas.
L'abattement de 70 %
Vous croiserez peut-être un « abattement de 70 % plafonné à 4 582 € par an ». Il concerne les véhicules électriques à moteur (voitures), pas les vélos. Pour un vélo, la question ne se pose pas : la valeur est négligée.
Conversion de salaire : ce que le § 945 sécurise, chiffres à l'appui
La conversion de salaire fonctionne ainsi : le salarié accepte, par avenant à son contrat de travail, une baisse de son salaire brut pendant 36 mois. L'employeur utilise cette somme pour payer la location du vélo. Avant le § 945, un doute subsistait : l'URSSAF pouvait-elle réintégrer la valeur du vélo dans l'assiette des cotisations, et annuler une partie de l'intérêt du dispositif ? Ce doute est levé.
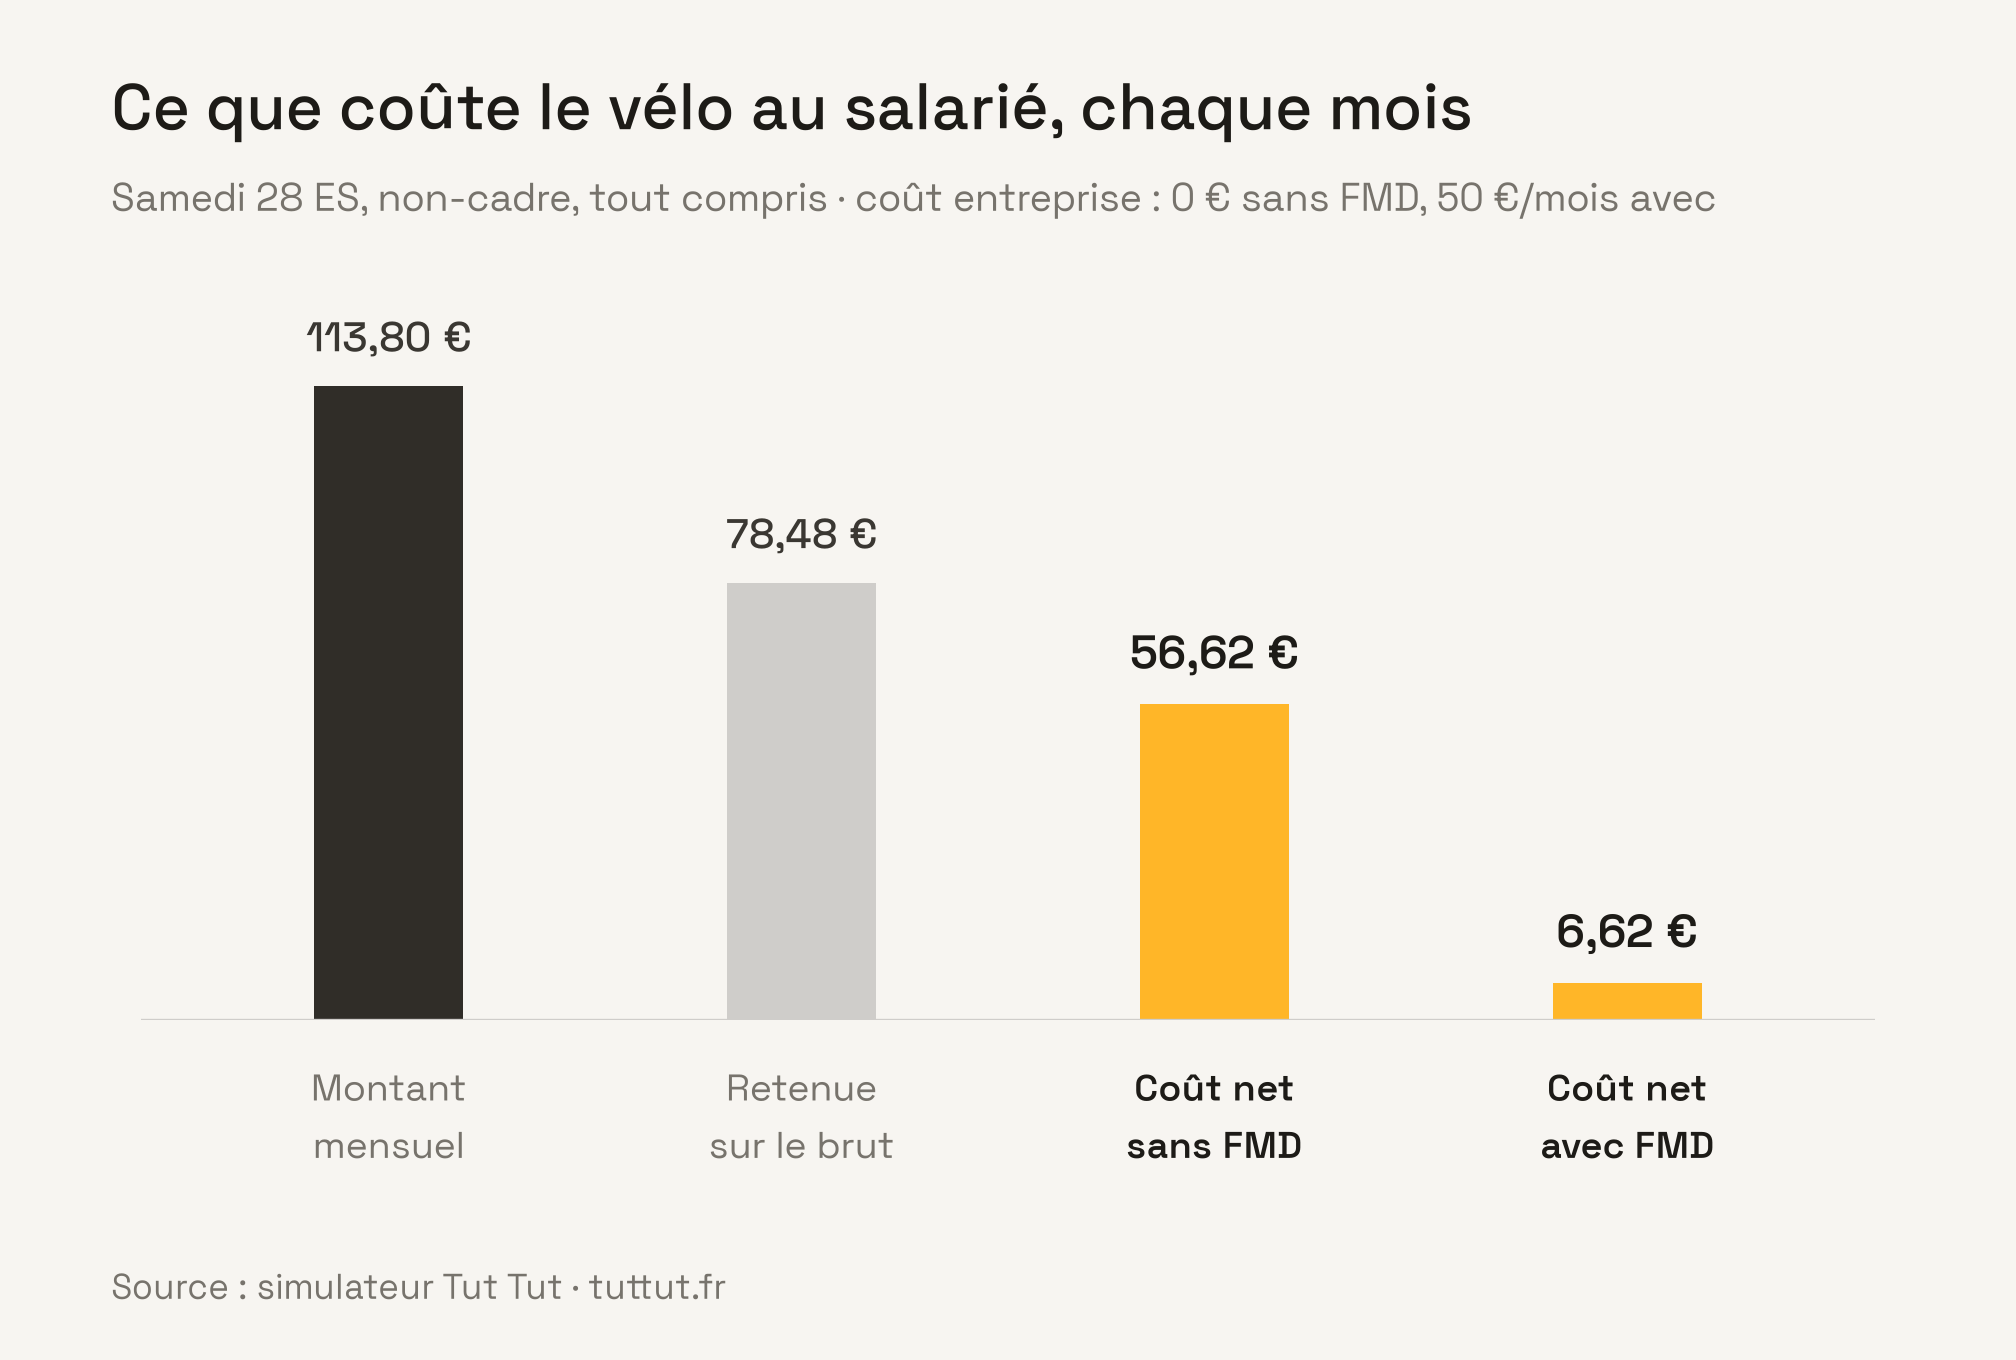
Exemple : un Moustache Samedi 28 ES à 2 699 € TTC, pour un salarié non-cadre dont le taux de prélèvement à la source est de 7,5 %. Location sur 36 mois, assurance vol et casse, assistance et révision annuelle sur site incluses. Estimation obtenue avec les hypothèses de notre simulateur.
- Montant mensuel tout compris : 113,80 €.
- L'employeur reverse au salarié les charges patronales qu'il économise (35,32 €, sur une hypothèse de 45 %) : la retenue sur le salaire brut est de 78,48 € par mois.
- Baisse réelle du salaire net, après cotisations salariales (environ 22 %) et impôt économisés : 56,62 € par mois.
- Si l'employeur verse en plus le forfait mobilités durables (50 € par mois) : 6,62 € par mois à la charge réelle du salarié.
- Côté employeur, le coût est nul sans FMD : le montant mensuel est financé par la part de salaire convertie et par les cotisations patronales qu'il ne paie plus sur cette part. Avec le FMD, son seul coût est de 50 € par mois et par salarié. Sur les salaires proches du SMIC, les cotisations patronales sont plus faibles (réductions générales) : l'employeur a moins à reverser, et la retenue sur le brut est plus élevée.
Soyons transparents : sur trois ans et à service égal (assurance vol et casse, entretien, assistance, rachat du vélo compris), la conversion de salaire revient environ 913 € moins cher qu'un achat comptant, sans avance de frais. Le FMD change nettement le calcul : le vélo revient alors à moins d'un tiers de son prix. La contrepartie, c'est un salaire brut plus bas pendant 36 mois, avec un effet sur les droits sociaux limité à la part convertie. Ce résultat suppose aussi que l'avantage n'est pas réintégré dans le revenu imposable (voir plus haut).
Pour tester avec votre propre salaire : simulez vos économies avec le Moustache Samedi 28 ES.
Cumuler vélo de fonction et forfait mobilités durables
Le § 945 précise que la règle se cumule avec le FMD. Les trajets à vélo sont éligibles au forfait. Selon service-public.fr (vérifié le 15 avril 2026), la prise en charge par l'employeur est exonérée dans la limite de 600 € par an et par salarié en 2025 et 2026, et de 900 € par an en cas de cumul avec la prise en charge de l'abonnement de transport public. Le FMD reste facultatif : c'est un choix de l'employeur, à prévoir par accord ou décision unilatérale. Pour aller plus loin : le forfait mobilités durables expliqué.
Ce que votre entreprise doit vérifier
- La mise à disposition est permanente. Le vélo est attribué à un salarié, qui peut s'en servir aussi en dehors du travail. Formalisez-le dans une politique vélo ou dans l'avenant.
- L'avenant de conversion de salaire est signé. La baisse du brut doit faire l'objet d'un accord écrit et exprès du salarié, avec la durée, le montant et ce qui se passe en cas de départ.
- Le salaire converti reste au-dessus des minimums. Il ne peut pas descendre sous le SMIC ni sous le minimum conventionnel.
- La paie est paramétrée. Le nouveau salaire de base s'applique à la date d'effet ; cotisations et prélèvement à la source se recalculent.
- Les contrats signés avant le 1er juin 2026 sont relus. Vérifiez qu'ils correspondent aux conditions du § 945 tel qu'il est rédigé aujourd'hui.
- Le traitement fiscal est validé. Faites confirmer l'impôt sur le revenu et la TVA par votre expert-comptable.
Chez Tut Tut, nous présentons l'offre à vos salariés. Chacun choisit son vélo, que nous montons, réglons et livrons au pied de vos bureaux. Nous vous accompagnons pour le paramétrage avec votre gestionnaire de paie. Pendant les 36 mois, vous avez un interlocuteur dédié, une révision préventive sur site une fois par an, le SAV et l'assistance en cas de panne, et l'assurance vol et casse incluse. En fin de contrat, le salarié reçoit une offre de rachat de son vélo.
Les erreurs à éviter
- Écrire au salarié que le vélo « ne serait pas un avantage en nature ». C'en est un ; sa valeur est négligée pour les cotisations.
- Promettre une exonération d'impôt sur le revenu sans réserve. Le BOSS ne couvre pas l'impôt.
- Cumuler conversion de salaire et réduction d'IS « flotte de vélos ». Cette réduction est réservée à la mise à disposition gratuite.
- Appliquer l'abattement de 70 % des véhicules électriques à un vélo. Il ne concerne pas les vélos.
- Proposer un speed bike (45 km/h) en vélo de fonction. Chez Tut Tut, les speed bikes ne sont pas éligibles pour l'instant.
Questions fréquentes sur le BOSS § 945 et le vélo de fonction
Depuis quand le BOSS § 945 s'applique-t-il ?
La mise à jour du BOSS a été publiée le 7 mai 2026. Elle est opposable aux URSSAF depuis le 1er juin 2026. L'administration présente cette règle comme une tolérance qu'elle appliquait déjà en pratique.
Le vélo de fonction est-il encore un avantage en nature ?
Oui. Le vélo mis à disposition de façon permanente reste juridiquement un avantage en nature. Le § 945 prévoit seulement que sa valeur est négligée pour le calcul des cotisations sociales.
Le § 945 s'applique-t-il en conversion de salaire ?
Oui : la règle n'est soumise ni à une participation du salarié, ni à la renonciation à un autre avantage en nature, et elle vaut que l'employeur achète ou loue le vélo. La conversion de salaire elle-même doit être formalisée par un avenant au contrat de travail, et le salaire converti ne peut pas descendre sous le SMIC ni sous le minimum conventionnel.
Le salarié peut-il utiliser son vélo de fonction le week-end ?
Oui. Le § 945 vise la mise à disposition « de manière permanente », c'est-à-dire un vélo que le salarié garde aussi en dehors du travail. Précisez les règles d'usage dans votre politique vélo ou dans l'avenant.
Le vélo de fonction est-il exonéré d'impôt sur le revenu ?
Le BOSS ne traite que des cotisations sociales. En conversion de salaire, la baisse du brut réduit le salaire imposable. Le traitement de l'avantage vélo à l'impôt sur le revenu est à faire confirmer par votre expert-comptable.
Pour aller plus loin : Vélo de fonction : le nouveau statut professionnel.
Cet article présente des règles générales à jour au 14 octobre 2026. Il ne remplace pas un conseil personnalisé : vérifiez votre situation avec votre expert-comptable ou votre service paie avant de mettre en place le dispositif.
Photo de couverture : Moustache Bikes.
Écrit par
Pauline Emmelin
Fondatrice de Tut Tut
À lire aussi