Dirigeant · DAF · Conversion de salaire
L'avantage que vos salariés réclament, sans budget pour l'entreprise.
Avec la conversion de salaire, le salarié volontaire finance son vélo sur son brut. Les charges patronales économisées sur cette part complètent le loyer : votre coût total de rémunération ne bouge pas. Et le cadre est officiel depuis juin 2026.

- 0 €
- de surcoût : le loyer est payé par la part de brut convertie et les charges économisées
- § 945
- du BOSS : avantage en nature négligé, texte opposable à l'URSSAF
- TVA
- récupérable sur les loyers (rescrit du 30 avril 2025)
L'essentiel
Ce que vous devez savoir avant de dire oui.
Neutre pour la masse salariale
Le loyer est financé par la part de brut à laquelle le salarié renonce et par les charges patronales que vous ne payez plus dessus. Votre seul coût éventuel est un choix : verser le forfait mobilités durables.
Un cadre écrit
BOSS § 945 pour l'avantage en nature, rescrit de 2025 pour la TVA, jurisprudence sur l'accord du salarié : chaque brique du dispositif repose sur un texte.
L'abus de droit, écarté par la méthode
Inscrivez en préambule de l'accord ou de la décision les objectifs poursuivis : santé, mobilité durable, décarbonation. C'est ce qui éloigne le risque de requalification (art. L. 243-7-2 du CSS).
Les dirigeants aussi
Un dirigeant assimilé salarié (président de SAS, gérant minoritaire de SARL) relève des mêmes règles sociales. Faites valider par votre expert-comptable la décision qui fixe sa rémunération.
Une marque employeur concrète
Un vélo premium, assuré et entretenu, ouvert à tous les volontaires : l'avantage que les salariés allemands, belges et néerlandais connaissent déjà.
Rien à gérer en interne
tut tut gère le contrat avec le partenaire financier, la livraison, l'entretien, l'assistance et les départs de salariés.
Le mécanisme
Si le salarié paie son vélo, pourquoi l'entreprise paie-t-elle le loyer ?
Parce qu'elle verse moins de salaire et moins de charges en échange. Elle règle le loyer au loueur, et le finance avec ce qu'elle ne paie plus :
70,00 €
de salaire brut auquel le salarié renonce
+ 31,50 €
de charges patronales que l'entreprise ne paie plus sur ces 70,00 €
= 101,50 €
le loyer mensuel du vélo, entièrement couvert
Surcoût pour l'entreprise : 0 €
Pour le salarié, ces 70,00 € de brut ne représentent que 50,40 € de net en moins : il ne paie ni cotisations (14,00 €) ni impôt (5,60 €) sur cette part.
Si l'entreprise verse en plus un forfait mobilités durables de 40 € par mois, le vélo ne coûte plus que 10,40 € par mois au salarié. Ce FMD est alors le seul coût de l'entreprise, et c'est un choix.
Exemple : salaire brut de 3 000 €, charges patronales 45 %, cotisations salariales 20 %, prélèvement à la source 10 %. Le bulletin complet, ligne par ligne.
Exemple concret
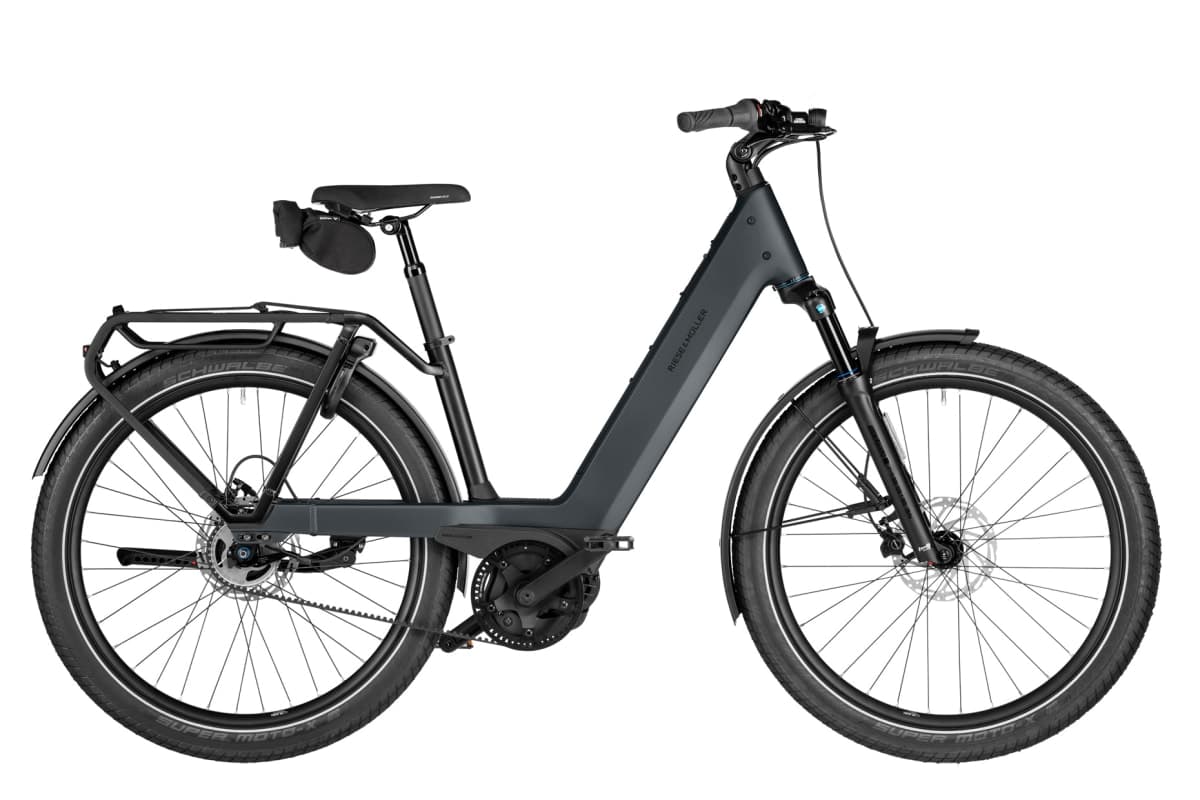
Un Riese & Müller Nevo5 en conversion de salaire
Nevo5 Silent Core · Bosch Performance Line, batterie 540 Wh, courroie · 3 905,10 € TTC
- Loyer mensuel
- 160,90 €
- assurance, entretien et assistance compris
- Pour l'entreprise
- 0 €
- 110,97 € de brut et 49,93 € de charges en moins
- Pour le salarié
- 79,90 € / mois
- 39,90 € avec un FMD de 40 €
Même salarié que ci-dessus, prix tut tut d'octobre 2026. Au bout de 36 mois, il peut garder le vélo pour 585,77 €. Voir les vélos de ville.
Comparatif
Trois façons de proposer le vélo de fonction.
La conversion de salaire et le modèle de redevance (70/30) sont les deux dispositifs recommandés par la FAVE, la fédération des acteurs du vélo en entreprise. Le vélo offert reste l'option la plus généreuse.
| Ligne | Conversion de salaire | Redevance 70/30 | Vélo offert |
|---|---|---|---|
| Qui paie le loyer | Le salarié, sur son brut | L'entreprise (70 %) et le salarié sur son net (30 %) | L'entreprise |
| Coût pour l'entreprise | Nul, FMD en option | Environ 70 % du loyer HT, avant réduction d'impôt éventuelle | Le loyer TTC, avant réduction d'impôt |
| Formalité avec le salarié | Avenant au contrat | Accord écrit, sans avenant | Aucune |
| Avantage en nature | Négligé (BOSS § 945) | Négligé (BOSS § 945) | Négligé (BOSS § 945) |
| TVA sur les loyers | Récupérable | Récupérable | Non récupérable |
| Réduction d'IS de 25 % | À ne pas compter : le vélo n'est pas mis à disposition gratuitement | Discutée : la FAVE la soutient sur la part employeur, sans confirmation de l'administration | Oui, pour les sociétés à l'IS (location de 3 ans minimum, jusqu'au 31/12/2027) |
| Cumul avec le FMD | Oui | Oui | Oui |
| Pour qui | Ouvrir le vélo à tous, sans budget | Cofinancer un avantage, sans toucher aux contrats | Les politiques de marque employeur les plus généreuses |
Le FMD se cumule dans ses propres limites (600 € par an), sans financer deux fois la même dépense. La réduction d'impôt de 25 % (CGI, art. 220 undecies A) vise la mise à disposition gratuite d'une flotte de vélos pour les trajets domicile-travail ; elle est égale aux frais engagés, dans la limite de 25 % du prix d'achat ou de location, prix que l'administration admet de compter TTC parce que la TVA n'est alors pas récupérable.
Pas à pas
Ce qu'il faut pour se lancer.
- 01
Un cadre collectif écrit
Fortement recommandé : une décision unilatérale ou un accord, avec en préambule les objectifs poursuivis : santé des salariés, mobilité durable, décarbonation.
- 02
Le CSE dans la boucle
Associé au projet, et consulté si vous mettez en place le forfait mobilités durables par décision unilatérale.
- 03
Un avenant par salarié volontaire
Sur sa demande écrite, avec la clause d'information et le retour au salaire initial à l'échéance.
- 04
Le FMD, si vous voulez aller plus loin
Jusqu'à 600 € par an et par salarié, exonérés : le vélo devient presque gratuit pour le salarié.
- 05
Un partenaire pour le reste
Choix des vélos, contrat de location, livraison, entretien sur site, assistance, départs : tut tut s'en charge.
Sur le terrain
Ils roulent déjà avec tut tut.
Des équipes que nous avons équipées, en vélo de fonction ou en flotte partagée, photographiées le jour de la livraison.
Bel Air Camp 
Batigère 
CNRS 
Renault Trucks
Vos alliés en interne
Un projet vélo se gagne à plusieurs.
Chacun a sa question. Voici ce qui compte pour eux, ce que vous pouvez leur dire, et la page qui leur répond : transférez-la en un clic.
Paie, RH
La conformité, la charge de travail, les questions des salariés.
Un avenant, un nouveau brut contractuel, pas d'avantage en nature à déclarer : deux contrôles à faire, le SMIC et les minima conventionnels.
RSE, mobilité
L'impact mesurable, l'adhésion des équipes.
Un levier direct sur les trajets domicile-travail du scope 3, sans budget à arbitrer, et des indicateurs de kilomètres et de CO₂ évité.
Élus du CSE
Le pouvoir d'achat, l'équité entre salariés.
Un avantage volontaire et réversible, avec lequel le salarié ne paie réellement qu'environ la moitié du loyer de son vélo, et quelques euros par mois si l'entreprise verse le forfait mobilités durables.
Salariés
Combien ça coûte, ce qui est compris.
Un vélo assuré et entretenu, payé sur le brut sans impôt ni cotisations dessus, à garder au bout de 36 mois.
Questions fréquentes
Ce qu'on nous demande le plus.
La conversion de salaire coûte-t-elle quelque chose à l'entreprise ?
Non, son coût peut être nul. Le loyer est financé par la part de salaire à laquelle le salarié renonce et par les charges patronales qui ne sont plus dues sur cette part. Pour 101,50 € de loyer et 45 % de charges patronales, le brut baisse de 70 € et l'entreprise économise 31,50 € de charges : le loyer est couvert. Le seul coût éventuel est un choix : verser le forfait mobilités durables.
Quelle différence entre la conversion de salaire et le modèle 70/30 ?
En 70/30 (modèle de redevance), l'entreprise paie la majeure partie du loyer et le salarié le reste sur son salaire net, sur simple accord écrit. En conversion de salaire, le salarié finance le loyer sur son brut, par avenant, et l'entreprise n'a pas de coût. Le premier est un avantage financé par l'employeur, le second un levier de pouvoir d'achat sans budget.
Peut-on bénéficier de la réduction d'impôt de 25 % avec la conversion de salaire ?
Il ne faut pas la compter. L'article 220 undecies A du CGI réserve la réduction d'impôt à la mise à disposition gratuite de vélos pour les trajets domicile-travail. En conversion de salaire, le salarié finance le loyer : la condition de gratuité n'est pas remplie. Pour le modèle 70/30, la FAVE soutient qu'elle s'applique à la part prise en charge par l'employeur, une interprétation que l'administration n'a pas confirmée à ce jour.
La conversion de salaire pour un vélo est-elle légale en France ?
Oui. La jurisprudence admet la modification du salaire avec l'accord exprès du salarié, et le BOSS prévoit depuis 2026 que la valeur de l'avantage en nature d'un vélo mis à disposition est négligée. Selon la FAVE, plusieurs URSSAF ont confirmé que le schéma est licite dès lors que le cadre est respecté : accord écrit du salarié, respect du SMIC et des minima, objectifs documentés.
Y a-t-il un risque de redressement URSSAF avec la conversion de salaire ?
Le principal risque est l'abus de droit (art. L. 243-7-2 du Code de la sécurité sociale), c'est-à-dire un montage à but exclusivement social. Il est éloigné quand le préambule de l'accord ou de la décision expose les objectifs poursuivis (santé, mobilité durable, décarbonation) et que chaque conversion fait suite à une demande écrite du salarié.
Une PME ou une association peut-elle proposer la conversion de salaire ?
Oui, dès le premier salarié volontaire : il suffit d'un avenant et d'un contrat de location. Seule la réduction d'impôt de 25 % est réservée aux sociétés à l'IS, et elle ne concerne pas la conversion. Une structure qui ne récupère pas la TVA garde une opération neutre si la conversion est calculée sur le loyer TTC.
Que se passe-t-il si le salarié quitte l'entreprise ?
Le contrat prévoit les cas de départ : le salarié peut racheter le vélo (loyers restants et option d'achat) ou le restituer, et son salaire n'est plus concerné. tut tut organise la reprise.
Sources
- Bulletin officiel de la Sécurité sociale, Avantages en nature, § 945 (mise à jour du 7 mai 2026, opposable depuis le 1er juin 2026)
- Rescrit BOI-RES-TVA-000161 du 30 avril 2025 (TVA des véhicules mis à disposition contre une contrepartie)
- CGI, art. 220 undecies A et BOI-IS-RICI-20-30 (réduction d'impôt flotte de vélos, prorogée au 31 décembre 2027)
- Cass. soc., 3 mars 1998, n° 95-43.274 (modification du salaire et accord du salarié)
- Code de la sécurité sociale, art. L. 243-7-2 (abus de droit)
- FAVE, livre blanc « Le vélo en entreprise », édition juillet 2026
Le principe complet : la conversion de salaire expliquée et le calcul détaillé sur un vrai vélo. Et pour le dispositif dans son ensemble : le vélo de fonction en entreprise.
On regarde votre cas ensemble ?
Un expert de l'équipe répond aux questions de vos collègues et chiffre le dispositif pour votre entreprise.