Gestionnaire de paie · Conversion de salaire
Côté paie, la conversion de salaire tient en une ligne de brut.
Le salarié volontaire renonce à une part de son brut, l'entreprise loue le vélo avec. Sur le bulletin, c'est un nouveau salaire contractuel : pas d'avantage en nature, pas de rubrique exotique. Voici ce qui change pour vous, chiffres à l'appui.

- ÷ 1,45
- la réduction de brut = loyer ÷ (1 + taux de charges patronales), ici 45 %
- 0
- avantage en nature à déclarer : sa valeur est négligée (BOSS § 945)
- 2
- contrôles à chaque paie : le SMIC et les minima conventionnels
L'essentiel
Ce qui change pour la paie.
Un nouveau brut contractuel
Le salaire de base est réduit par avenant. Le livre blanc de la FAVE recommande d'afficher directement le nouveau montant, sans l'ancien salaire ni ligne « réduction » : c'est lui qui fait référence.
Aucun avantage en nature à déclarer
Quand l'employeur met un vélo à disposition permanente d'un salarié, acheté ou loué, la valeur de l'avantage est négligée (BOSS, Avantages en nature, § 945), même si le salarié roule le week-end.
Deux contrôles, chaque mois
Le brut après conversion ne descend jamais sous le SMIC ni sous le minimum de la convention collective, au prorata pour un temps partiel.
Le FMD, en ligne exonérée
S'il est mis en place (accord, ou décision unilatérale après consultation du CSE), il est versé en net, exonéré de cotisations et d'impôt jusqu'à 600 € par an, 900 € en cumul avec l'abonnement de transport.
La TVA, côté comptabilité
La part de brut convertie est la contrepartie de la mise à disposition : la comptabilité collecte la TVA dessus et récupère celle des loyers (rescrit du 30 avril 2025).
Une échéance programmée
36 mois en général. À l'échéance ou à la restitution du vélo, le brut revient à son niveau initial : l'avenant doit le prévoir noir sur blanc.
Le mécanisme
Si le salarié paie son vélo, pourquoi l'entreprise paie-t-elle le loyer ?
Parce qu'elle verse moins de salaire et moins de charges en échange. Elle règle le loyer au loueur, et le finance avec ce qu'elle ne paie plus :
70,00 €
de salaire brut auquel le salarié renonce
+ 31,50 €
de charges patronales que l'entreprise ne paie plus sur ces 70,00 €
= 101,50 €
le loyer mensuel du vélo, entièrement couvert
Surcoût pour l'entreprise : 0 €
Pour le salarié, ces 70,00 € de brut ne représentent que 50,40 € de net en moins : il ne paie ni cotisations (14,00 €) ni impôt (5,60 €) sur cette part.
Si l'entreprise verse en plus un forfait mobilités durables de 40 € par mois, le vélo ne coûte plus que 10,40 € par mois au salarié. Ce FMD est alors le seul coût de l'entreprise, et c'est un choix.
Exemple : salaire brut de 3 000 €, charges patronales 45 %, cotisations salariales 20 %, prélèvement à la source 10 %. Le bulletin complet, ligne par ligne.
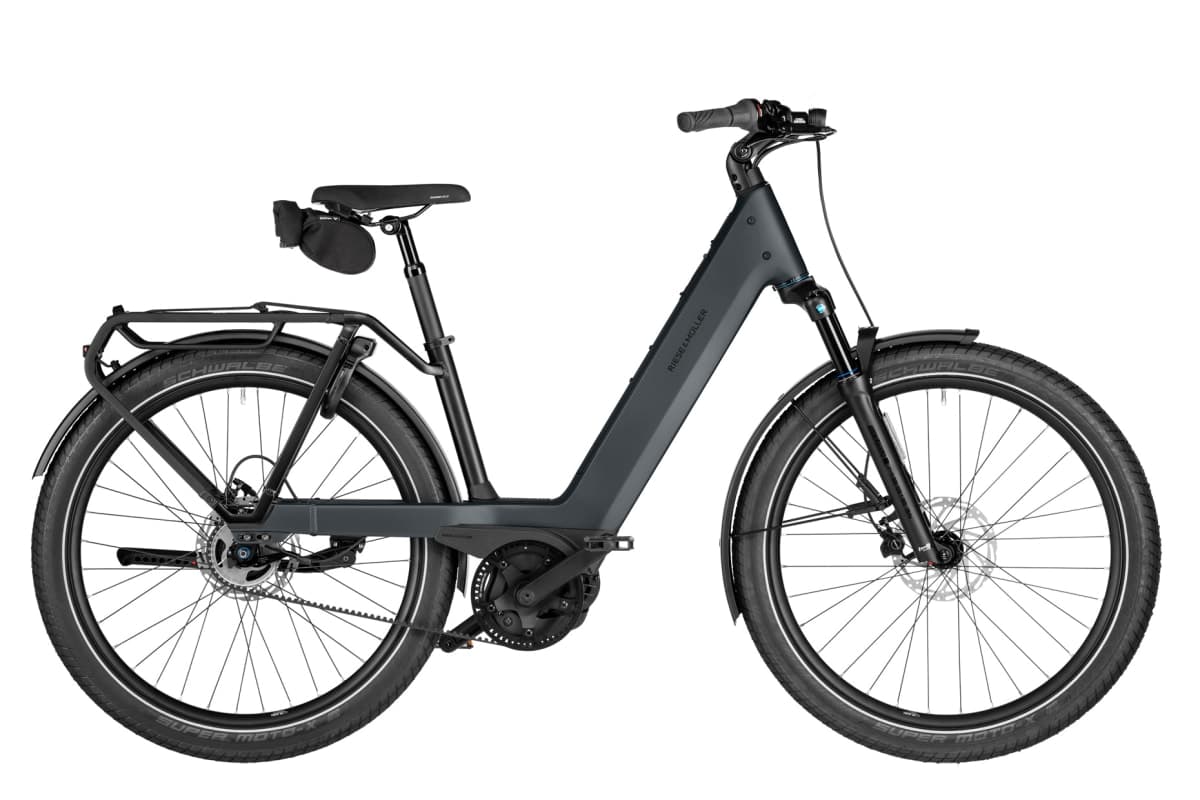
Exemple concret
Un Riese & Müller Nevo5 en conversion de salaire
Nevo5 Silent Core · Bosch Performance Line, batterie 540 Wh, courroie · 3 905,10 € TTC
- Loyer mensuel
- 160,90 €
- assurance, entretien et assistance compris
- Pour l'entreprise
- 0 €
- 110,97 € de brut et 49,93 € de charges en moins
- Pour le salarié
- 79,90 € / mois
- 39,90 € avec un FMD de 40 €
Même salarié que ci-dessus, prix tut tut d'octobre 2026. Au bout de 36 mois, il peut garder le vélo pour 585,77 €. Voir les vélos de ville.
Exemple chiffré
Le bulletin, ligne par ligne.
Salarié à 3 000 € brut par mois, vélo à 101,50 € de loyer mensuel. Hypothèses : cotisations salariales 20 %, prélèvement à la source 10 %, charges patronales 45 %, forfait mobilités durables de 40 € par mois dans la dernière colonne.
| Ligne | Sans conversion | Avec conversion | Avec conversion + FMD |
|---|---|---|---|
| Salaire brut initial | 3 000,00 € | 3 000,00 € | 3 000,00 € |
| Conversion de salaire brutloyer ÷ 1,45 | – | − 70,00 € | − 70,00 € |
| Salaire brut après conversion | 3 000,00 € | 2 930,00 € | 2 930,00 € |
| Cotisations salariales | − 600,00 € | − 586,00 € | − 586,00 € |
| Salaire net | 2 400,00 € | 2 344,00 € | 2 344,00 € |
| Prélèvement à la source | − 240,00 € | − 234,40 € | − 234,40 € |
| Forfait mobilités durablesexonéré | – | – | + 40,00 € |
| Net après impôt | 2 160,00 € | 2 109,60 € | 2 149,60 € |
| Cotisations patronales | 1 350,00 € | 1 318,50 € | 1 318,50 € |
| Loyer du vélo payé par l'entreprise | – | 101,50 € | 101,50 € |
| Ce que ce salarié coûte à l'entreprisebrut + charges + loyer | 4 350,00 € | 4 350,00 € | 4 390,00 € |
| Surcoût pour l'entreprise | – | 0,00 € | + 40,00 € (le FMD) |
| Coût réel du vélo pour le salariébaisse du net après impôt | – | 50,40 € / mois | 10,40 € / mois |
Lecture : l'entreprise paie le loyer, mais elle verse 70 € de brut et 31,50 € de charges patronales en moins. Ce salarié lui coûte donc toujours 4 350 € par mois : la conversion ne lui coûte rien. Taux illustratifs : le taux patronal réel dépend du salaire. Près du SMIC, les allègements généraux le réduisent fortement, la réduction de brut se rapproche alors du loyer et le gain du salarié diminue ; au-delà du plafond de la Sécurité sociale, certaines cotisations sont plafonnées. Pour un salarié donné, refaites le calcul avec ses taux réels. La TVA ne crée pas de coût si la conversion est calculée sur le loyer TTC : la TVA récupérée sur le loyer dépasse celle collectée sur la part de brut convertie.
Pas à pas
La check-list de mise en place.
- 01
Vérifier l'éligibilité
Salarié volontaire, à sa demande. Brut après conversion au-dessus du SMIC et du minimum conventionnel.
- 02
Faire signer l'avenant
Montant de la réduction, durée, retour automatique au salaire initial, cas de départ et de suspension du contrat (arrêt long, congé parental), et une clause par laquelle le salarié reconnaît avoir été informé des effets sur la retraite, les indemnités journalières, le chômage, la prévoyance et l'intéressement.
- 03
Paramétrer le nouveau brut
Mettre à jour le salaire de base à la date d'effet. Cotisations et prélèvement à la source se recalculent seuls.
- 04
Ajouter le FMD si l'entreprise le verse
Rubrique non soumise, dans la limite de 600 € par an (900 € en cumul avec l'abonnement de transport en commun).
- 05
Prévenir la comptabilité
TVA collectée sur la part convertie, TVA récupérée sur les loyers du vélo et des services.
- 06
Programmer l'échéance
Retour au salaire initial au terme du contrat ou dès la restitution anticipée du vélo.
Sur le terrain
Ils roulent déjà avec tut tut.
Des équipes que nous avons équipées, en vélo de fonction ou en flotte partagée, photographiées le jour de la livraison.
Bel Air Camp 
Batigère 
CNRS 
Renault Trucks
Vos alliés en interne
Un projet vélo se gagne à plusieurs.
Chacun a sa question. Voici ce qui compte pour eux, ce que vous pouvez leur dire, et la page qui leur répond : transférez-la en un clic.
Dirigeant, DAF
Le coût, le risque, l'image de l'entreprise.
La conversion ne coûte rien à l'entreprise : le loyer est payé par la part de brut convertie et par les charges patronales qui ne sont plus dues dessus. TVA récupérable, cadre opposable à l'URSSAF depuis juin 2026.
RSE, mobilité
L'impact mesurable, l'adhésion des équipes.
Un levier direct sur les trajets domicile-travail du scope 3, sans budget à arbitrer, et des indicateurs de kilomètres et de CO₂ évité.
Élus du CSE
Le pouvoir d'achat, l'équité entre salariés.
Un avantage volontaire et réversible, avec lequel le salarié ne paie réellement qu'environ la moitié du loyer de son vélo, et quelques euros par mois si l'entreprise verse le forfait mobilités durables.
Salariés
Combien ça coûte, ce qui est compris.
Un vélo assuré et entretenu, payé sur le brut sans impôt ni cotisations dessus, à garder au bout de 36 mois.
Questions fréquentes
Ce qu'on nous demande le plus.
Comment calculer la réduction de salaire brut pour un vélo en conversion de salaire ?
Réduction de brut = loyer mensuel ÷ (1 + taux de charges patronales). Pour 101,50 € de loyer et 45 % de charges patronales : 101,50 ÷ 1,45 = 70 €. Le loyer est alors payé par ces 70 € de brut et par les 31,50 € de charges patronales que l'employeur ne paie plus dessus : son coût total reste identique, la conversion ne lui coûte rien.
Faut-il faire apparaître la conversion de salaire sur le bulletin de paie ?
Ce n'est pas recommandé. Le livre blanc de la FAVE (juillet 2026) conseille d'afficher directement le nouveau salaire contractuel fixé par l'avenant, sans l'ancien montant ni ligne de réduction : c'est la nouvelle référence, ce qui évite les confusions pour le salarié comme pour l'URSSAF.
Le vélo de fonction doit-il être déclaré en avantage en nature ?
Non. Le Bulletin officiel de la Sécurité sociale (Avantages en nature, § 945), opposable aux URSSAF depuis le 1er juin 2026, prévoit que la valeur de l'avantage est négligée quand l'employeur met un vélo à disposition permanente d'un salarié, qu'il l'achète ou le loue, même pour un usage privé.
Un salarié au SMIC peut-il bénéficier de la conversion de salaire ?
Non : le brut après conversion ne peut pas descendre sous le SMIC ni sous le minimum de la convention collective. Pour ces salariés, l'entreprise peut participer au loyer (modèle 70/30, retenue sur le net) ou verser le forfait mobilités durables.
Quels sont les effets de la conversion de salaire sur la retraite, les indemnités journalières et le chômage ?
Pendant le contrat, les droits calculés sur le brut le sont sur le brut réduit : retraite, indemnités journalières, allocation chômage, et le cas échéant prévoyance et intéressement s'ils dépendent du salaire. Pour 70 € de brut en moins par mois, l'effet est limité : il ne porte que sur la part convertie, pendant la durée du contrat. L'avenant doit contenir une clause par laquelle le salarié reconnaît en avoir été informé.
Que se passe-t-il pendant un arrêt maladie long ou un congé parental ?
Quand le salaire n'est plus versé, ou plus en totalité, la réduction de brut ne suffit plus à financer le loyer. L'avenant doit trancher ce cas avant le premier contrat : prise en charge temporaire par l'employeur, règlement direct par le salarié ou restitution du vélo.
Le forfait mobilités durables se cumule-t-il avec la conversion de salaire ?
Oui, le BOSS le confirme. Le FMD est mis en place par accord collectif ou par décision unilatérale après consultation du CSE, et il est exonéré de cotisations et d'impôt jusqu'à 600 € par an et par salarié (900 € en cumul avec l'abonnement de transport en commun). Mentionnez le cumul dans l'accord ou la décision.
Faut-il un avenant au contrat de travail pour une conversion de salaire ?
Oui. Le salaire est un élément du contrat : le réduire suppose l'accord exprès du salarié (Cass. soc., 3 mars 1998, n° 95-43.274). L'avenant doit faire suite à sa demande et préciser le montant, la durée et le retour au salaire initial.
Sources
- Bulletin officiel de la Sécurité sociale, Avantages en nature, § 945 (mise à jour du 7 mai 2026, opposable depuis le 1er juin 2026)
- Rescrit BOI-RES-TVA-000161 du 30 avril 2025 (TVA des véhicules mis à disposition contre une contrepartie)
- Cass. soc., 3 mars 1998, n° 95-43.274 (modification du salaire et accord du salarié)
- FAVE, livre blanc « Le vélo en entreprise », édition juillet 2026
Le principe complet : la conversion de salaire expliquée et le calcul détaillé sur un vrai vélo. Et pour le dispositif dans son ensemble : le vélo de fonction en entreprise.
On regarde votre cas ensemble ?
Un expert de l'équipe répond aux questions de vos collègues et chiffre le dispositif pour votre entreprise.